童装线行业集中度提升,头部品牌加速抢占市场
童装线行业集中度提升,头壹号娱乐APP部品牌加速抢占市场,正在改写过去高度分散的竞争格局。曾经商场楼层、街边店铺和批发市场里挤满杂牌,如今巴拉巴拉、安踏儿童、森马服饰等不断扩张,家长的选择越来越向少数品牌靠拢。这个变化关系渠道、供应链和消费信任,值得认真关注。
过去童装线长期被认为门槛低,款式更新快,区域小厂和批发档口凭借低价就能活得不错。品牌虽多,却很难形成全国性统治力,前十名合计份额不高,商场里常出现不同楼层卖相似货品的情况。这种分散既是机会,也是效率低下的表现。头部企业看到的正是整合空间。
最先动起来的是已有品牌资产的服装集团。巴拉巴拉依托森马服饰的渠道和供应链,在购物中心与电商平台持续加密门店;安踏儿童、特步儿童借运动风潮切入,把专业运动概念延伸到童装线;太平鸟、江南布衣也在加码童装系列。头部品牌不再满足于自然增长,而是主动争夺份额。
渠道变化放大了头部优势。童装线过去依赖百货专柜和街边店,现在流量向购物中心、奥特莱斯、直播电商和即时零售集中。头部品牌能拿到更好的铺位、更低的扣点和更稳定的曝光,新品牌则要付出高昂流量成本。货架有限,谁有规模谁更容易被看见。
供应链是另一道分水岭。童装线对安全标准、面料检测和版型要求并不低,小厂在环保、用工和原料涨价时最先承压。头部品牌通过大单采购、集中生产和数字化补货压低成本,还能更快把设计变成现货。规模一旦形成,成本和速度都会变成壁垒,很难被后来者轻易打破。
消费端的变化同样在推高集中度。年轻父母更看重安全、舒适和设计,愿意为可信品牌支付溢价。出生率下降让总量增长放缓,但单个孩子的穿着支出在提升,家长不想在质量上冒险。童装线的选择因此从便宜耐穿转向品牌信任,头部企业顺势承接需求。
资本与并购让整合更快。上市服装企业要么收购区域童装品牌,要么孵化多品牌矩阵,用资本换取时间和渠道。童装线里的优质代工厂、设计团队和经销网络成为被争夺的资源。过去靠单店利润慢慢滚动的成长路径,正在被资金驱动的扩张取代。
竞争格局因此出现分层。巴拉巴拉在童装线保持领先,安踏儿童、特步儿童、耐克儿童和阿迪达斯儿童分享运动童装蛋糕,森马服饰、太平鸟等大众集团覆盖更宽价格带。第二梯队贴身追赶,尾部小品牌则在商场和电商中逐步失去位置,留给它们的机会越来越窄。
为什么会这样,核心在规模效应全面显形。童装线看似款式驱动,实则依赖面料采购、工厂排期、物流周转和会员运营。头部品牌一次订货量远超小厂,能摊薄设计、营销和管理费用。零售端越难赚钱,后台效率就越决定生死,集中度自然上行,弱者被挤出。
影响直接落在中小商家身上。童装线批发市场和区域小厂过去靠灵活补货、低起订量服务下沉市场,如今商场扣点、平台抽成和检测成本上升,利润被压得很薄。部分档口转向给大品牌做代工,部分则收缩到更细分的品类。渠道话语权明显转移,小玩家更难独立生存。
消费价格带也在重新排列。头部品牌用多品牌覆盖婴幼、幼儿园、校园运动等场景,童装线从低价走量转向分层定价。大众市场拼性价比,中高端市场拼设计与面料,运动童装拼功能与赛事联名。品牌越能覆盖多个场景,越容易把顾客留在自己的体系内。
挑战也随之而来。出生率下降意味着童装线总量承压,头部品牌若只靠开店和压货,很快会遇到库存与折扣问题。同质化设计、频繁促销和加盟商利润变薄,都会削弱扩张质量。规模优势必须转化为周转效率、产品差异和会员复购,否则集中度提升未必带来健康利润。
往后看,童装线集中度还会继续上升,但很难走向少数品牌垄断。细分需求始终存在,汉服童装、户外童装、校服、婴儿装和高端设计师品牌都有生存空间。头部品牌会通过并购和孵化补足短板,小品牌则要在特定人群、特定场景里建立不可替代性,才有机会留在牌桌上。
童装线头部品牌加速抢占市场,本质是把竞争从单店爆款转向系统能力。谁能控制供应、渠道、数据与品牌心智,谁就能在低增长环境里继续扩大份额。这个过程会淘汰一批依赖低价和仿款的小玩家,也会推动面料安全、检测标准和零售服务整体提升。
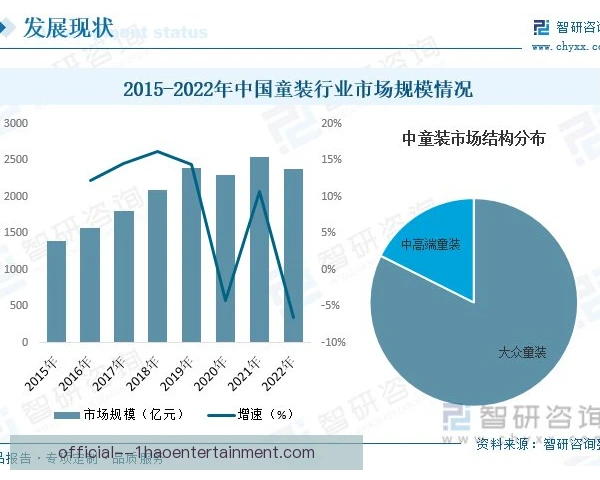
对家长而言,童装线集中度提升未必只意味着选择变少。头部品牌为了守住份额,必须在安全、舒适和设计上持续投入,供应链也会被迫更加透明。只是行业仍需要新创意和新玩家,否则集中之后容易陷入款式趋同。童装线的下一程,会是规模与创新之间的再平衡。